 0988 311 839
 info@dnklegal.com
Giao dịch mua bán nhà đất lập vi bằng đang ngày càng phổ biến, đặc biệt tại các đô thị phát triển nhanh. Hình thức này thu hút nhiều người bởi ưu điểm về thủ tục đơn giản, chi phí thấp và thời gian thực hiện nhanh chóng.
Tuy nhiên, thực tế cho thấy không ít người dân vẫn chưa hiểu rõ giá trị pháp lý thực sự của vi bằng trong giao dịch bất động sản. Điều này dẫn đến nhiều rủi ro tiềm ẩn nghiêm trọng như không thể sang tên sổ đỏ, khó khăn khi vay vốn ngân hàng, thậm chí nguy cơ mất trắng tài sản khi xảy ra tranh chấp.
Việc nắm vững quy định pháp luật trong giao dịch bất động sản là yếu tố then chốt để bảo vệ quyền lợi, tránh các tranh chấp không đáng có và đảm bảo an tâm khi sở hữu tài sản. Bài viết này sẽ đi sâu phân tích những rủi ro tiềm ẩn khi mua bán nhà đất lập vi bằng và cung cấp hướng dẫn chi tiết về cách xử lý an toàn.
Giao dịch mua bán nhà đất lập vi bằng và những rủi ro
1. Vi bằng là gì? Giao dịch mua bán nhà đất lập vi bằng có nghĩa là gì?
Để hiểu rõ những rủi ro tiềm ẩn, trước tiên chúng ta cần nắm vững định nghĩa và bản chất của vi bằng cũng như hình thức mua bán nhà đất lập vi bằng.
Theo Khoản 3 Điều 2 Nghị định 08/2020/NĐ-CP, vi bằng là một loại văn bản được Thừa phát lại lập ra để ghi nhận lại các sự kiện hoặc hành vi có thật mà họ đã trực tiếp chứng kiến theo yêu cầu của cá nhân, tổ chức. Mục đích chính của vi bằng là cung cấp chứng cứ cho Tòa án hoặc các cơ quan có thẩm quyền khi cần thiết.
Trong thực tế giao dịch bất động sản, mua bán nhà đất lập vi bằng là hình thức mà bên mua và bên bán tự thỏa thuận về việc mua bán, chuyển nhượng nhà đất giữa hai bên. Sau đó, họ sẽ mời Thừa phát lại đến để chứng kiến trực tiếp toàn bộ quá trình giao dịch này. Thừa phát lại sẽ lập một văn bản là vi bằng, trong đó ghi lại chính xác những sự kiện đã diễn ra trước mắt họ, ví dụ như việc hai bên đã giao nhận tiền, bàn giao nhà đất, hoặc đã ký kết các giấy tờ mua bán.
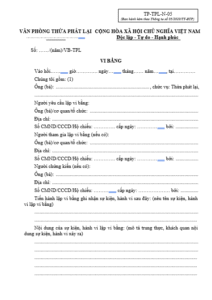
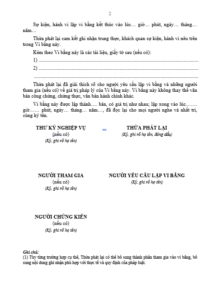
Mẫu văn bản vi bằng được lập bởi Thừa phát lại
2. Giá trị pháp lý của vi bằng trong giao dịch nhà đất
Một trong những nhầm lẫn phổ biến là nghĩ rằng vi bằng có thể thay thế hợp đồng công chứng để chuyển quyền sở hữu nhà đất. Thực tế hoàn toàn không phải vậy. Vi bằng chỉ là văn bản ghi nhận lại sự kiện, hành vi có thật mà Thừa phát lại trực tiếp chứng kiến tại thời điểm lập vi bằng. Ví dụ: Thừa phát lại chứng kiến bên mua giao tiền cho bên bán, chứng kiến việc bàn giao nhà đất, chứng kiến việc hai bên ký giấy tờ mua bán viết tay…
Điều rất quan trọng cần hiểu rõ là: vi bằng hoàn toàn không xác nhận giao dịch mua bán đó là hợp pháp hay không, cũng không có chức năng kiểm tra tính pháp lý của giấy tờ nhà đất hoặc quyền sở hữu của bên bán. Vi bằng không phải là hợp đồng mua bán được công chứng, cũng không phải là văn bản xác nhận giao dịch có giá trị chuyển quyền sở hữu nhà đất.
Theo Điểm a Khoản 3 Điều 27 Luật Đất đai 2024, các hợp đồng mua bán, chuyển nhượng, tặng cho, thế chấp… bằng quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất bắt buộc phải được công chứng hoặc chứng thực.
Như vậy, vi bằng không thể thay thế văn bản công chứng hay chứng thực. Việc mua bán nhà đất chỉ lập vi bằng sẽ không có giá trị pháp lý để sang tên sổ đỏ, không xác lập quyền sở hữu hợp pháp cho bên mua.
Giá trị pháp lý của vi bằng
3. Những rủi ro tiềm ẩn khi mua bán nhà đất lập vi bằng
Việc mua bán nhà đất lập vi bằng tưởng chừng như đơn giản, nhanh chóng, nhưng thực tế tiềm ẩn rất nhiều rủi ro mà người mua dễ gặp phải nếu không hiểu rõ giá trị pháp lý của vi bằng:
Không thể sang tên sổ đỏ
Việc chỉ lập vi bằng mà không công chứng hợp đồng mua bán sẽ không đủ điều kiện cấp Giấy chứng nhận quyền sử dụng đất (sổ đỏ). Khi đó, dù đã giao tiền và nhận nhà đất, người mua vẫn không thể đăng ký sang tên và thực hiện các quyền của chủ sở hữu theo quy định pháp luật.
Nguy cơ mất trắng tài sản
Do vi bằng không xác lập quyền sở hữu hợp pháp, người mua có thể rơi vào tình huống tài sản đã mua bị bên bán chuyển nhượng cho nhiều người khác. Khi phát sinh tranh chấp, vi bằng chỉ được coi là chứng cứ để Tòa án xem xét, không bảo đảm tuyệt đối quyền lợi cho người mua như hợp đồng được công chứng.
Không thể vay vốn ngân hàng
Các ngân hàng, tổ chức tín dụng chỉ chấp nhận hồ sơ bất động sản có đầy đủ giấy tờ pháp lý hợp lệ để làm tài sản bảo đảm. Vi bằng không được coi là căn cứ để thế chấp vay vốn.
Nguy cơ bị xử phạt
Theo Điều 37 của Nghị định 08/2020/NĐ-CP, Văn phòng Thừa phát lại không được phép lập vi bằng cho các giao dịch mua bán nhà đất thuộc trường hợp phải công chứng, chứng thực. Thừa phát lại lập vi bằng trong trường hợp này có thể bị xử phạt từ 10 – 15 triệu đồng và bị tước quyền sử dụng thẻ Thừa phát lại từ 06 – 09 tháng.
Rủi ro tiềm ẩn
4. Cách xử lý an toàn khi đã mua bán lập vi bằng
Nếu bạn đã trót mua bán nhà đất thông qua hình thức lập vi bằng, đừng quá lo lắng. Dưới đây là những giải pháp an toàn mà người mua nên thực hiện sớm để bảo vệ quyền lợi của mình:
Thuyết phục bên bán công chứng hợp đồng mua bán
Giải pháp tốt nhất là thuyết phục bên bán cùng ra văn phòng công chứng để lập hợp đồng mua bán nhà đất hợp pháp. Khi hợp đồng được công chứng, bạn mới có đủ điều kiện thực hiện thủ tục sang tên sổ đỏ, đảm bảo quyền sở hữu hợp pháp.
Khởi kiện yêu cầu hủy vi bằng, đòi lại tiền (khi bên bán không hợp tác)
Trong trường hợp người bán không hợp tác, tức là họ từ chối ra công chứng, hoặc có dấu hiệu lừa đảo, người mua nên sớm khởi kiện ra Tòa án. Yêu cầu Tòa án tuyên bố giao dịch mua bán nhà đất lập vi bằng là vô hiệu vì không tuân thủ hình thức bắt buộc theo quy định pháp luật, và đề nghị Tòa án buộc bên bán hoàn trả số tiền đã nhận.
Thu thập và lưu giữ chứng cứ đầy đủ
Bạn cần chuẩn bị hồ sơ, tài liệu liên quan để phục vụ quá trình giải quyết tranh chấp, bao gồm: Vi bằng đã lập, biên lai giao nhận tiền, hình ảnh/video/ghi âm quá trình giao dịch (nếu có), tin nhắn, email, tài liệu thỏa thuận khác giữa hai bên.
Rủi ro không sang tên sổ đỏ khi mua bán nhà đất lập vi bằng
Mua bán nhà đất lập vi bằng tiềm ẩn rất nhiều rủi ro. Việc chỉ lập vi bằng mà không công chứng hay chứng thực sẽ khiến giao dịch không đủ điều kiện sang tên sổ đỏ, không xác lập quyền sở hữu hợp pháp, dẫn đến nguy cơ mất trắng tài sản.
Để bảo vệ tài sản và quyền lợi chính đáng của mình, bạn cần thực hiện giao dịch nhà đất đúng quy định pháp luật, đảm bảo hợp đồng được công chứng hoặc chứng thực theo quy định của Luật Đất đai 2024.